

Na semana passada, o Federal Reserve decidiu elevar a taxa de juros, pela primeira vez em três anos, em 0,25 ponto percentual, para a faixa de 3,75% a 4%. Foi uma decisão sensata —e, na verdade, tardia— diante do fracasso recorrente da instituição em cumprir a meta de inflação.
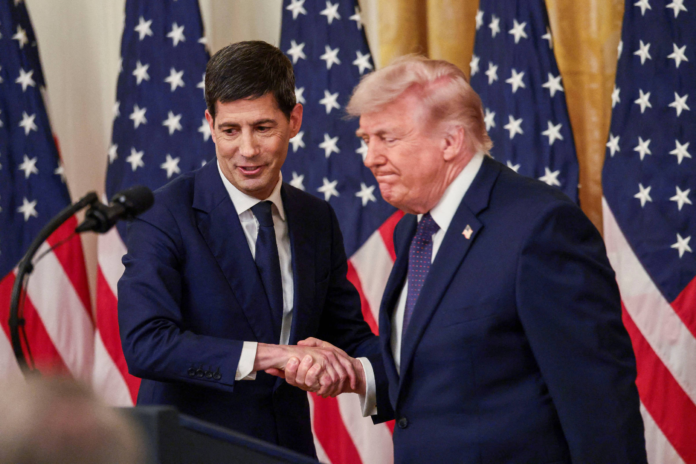
Donald Trump reagiu com uma fúria previsível, afirmando que “as taxas de juros nos Estados Unidos deveriam ser de 1%, ou menos, porque somos o Melhor Crédito do Mundo —DE LONGE”, embora também tenha ressaltado: “Eu disse a Kevin: você pode muito bem votar com o conselho, porque isso simplesmente não fará diferença. O conselho é muito hostil”, acrescentando que o órgão “está elevando […] apenas por razões políticas, e essa é uma alta contra Trump”.
Isso tudo, sem surpresa, é absolutamente ridículo.
Ainda é cedo para ter certeza. Mas o que Warsh vem dizendo e fazendo é tranquilizador. Além disso, Trump chega a ser útil. Se a alternativa que ele propõe fizesse algum sentido, poderia ter algum peso. Mas não faz. O Fed precisa ignorá-lo ou jogar a toalha na luta para cumprir seu mandato. Warsh, ao que parece, está ciente disso. Melhor ainda: a decisão do Fed de elevar os juros foi unânime.
Warsh destacou dois pontos importantes na entrevista coletiva após a decisão. Um deles foi: “Há mais de cinco anos, a inflação vem ficando acima da meta. Portanto, nosso foco predominante está no aspecto de estabilidade de preços de nosso mandato. O fato puro e simples é que a inflação está alta demais e assim permanece há tempo demais”.
O outro foi: “Nossa decisão ocorre em um momento em que a economia americana parece estar se fortalecendo […] Por isso, retiramos uma dose de estímulo”.
Em outras palavras, tratou-se de um aperto necessário, embora modesto. Em um aspecto, essa visão é incontestável: não apenas a inflação cheia, mas também outros indicadores permanecem persistentemente acima da meta desde 2021.
Um desvio dessa magnitude transforma a meta em motivo de chacota. Além disso, diante dos investimentos desencadeados pela inteligência artificial, da política fiscal frouxa de Trump, de suas tarifas e de sua decisão de provocar um choque energético substancial com a guerra contra o Irã, havia poucos motivos para esperar que a inflação voltasse à meta. O contrário era mais provável.
Isso não significa que todas as dúvidas sobre o Fed de Warsh devam ser deixadas de lado. Claudia Sahm, uma de suas observadoras mais influentes, levanta algumas questões incisivas em seu Substack.
Na visão de Warsh, de que maneira a política monetária contribui para o crescimento? Como uma política monetária mais restritiva reduz a inflação, a não ser desacelerando a economia? Ele tem alguma ideia de qual seja a “taxa neutra”? Se não, como avalia até que ponto a política atual é “estimulativa”?
Warsh poderia e deveria responder a essas perguntas sem abandonar seu ceticismo quanto à “previsibilidade” da economia —dúvidas que compartilho.
Muito mais importante é o fato de ele ter se recusado a oferecer qualquer apoio intelectual ou retórico à exigência de Trump por um enorme corte nos juros. O Fed está adotando uma visão convencional de seus dois objetivos: inflação baixa e emprego elevado.
Enquanto isso, a afirmação de Trump de que a taxa deveria ser de 1% porque os EUA são “o Melhor Crédito do Mundo” é irrelevante e absurda.
É irrelevante porque a taxa básica de curto prazo depende das condições macroeconômicas, sobretudo da inflação e do desemprego, tanto atuais quanto esperados. Em um país cujo Estado tem boa qualidade de crédito, as taxas nominais de prazo mais longo são determinadas pelas taxas de juros reais, pela inflação esperada e por vários riscos percebidos.
O primeiro desses fatores é determinado pelas condições macroeconômicas esperadas no longo prazo. Se subtrairmos o rendimento dos títulos do Tesouro de dez anos protegidos contra a inflação (TIPS) do rendimento dos títulos convencionais de dez anos, obteremos a compensação oferecida pelo mercado pela inflação ao longo desse período. Ela estará relacionada à inflação esperada, mas não será idêntica, devido à necessidade de proteção contra riscos.
Em 17 de setembro, o rendimento dos TIPS de dez anos estava em cerca de 2,6%, o dos títulos convencionais, em 4,9%, e, portanto, a compensação pela inflação era de 2,3%. Tanto os rendimentos nominais quanto os reais estão aproximadamente nos mesmos níveis de antes da crise financeira de 2007-2009.
A compensação pela inflação também é, se tanto, modesta, considerando os choques ocorridos desde 2021. Em suma, os rendimentos nominais parecem estar em patamares razoáveis, dado o sólido desempenho recente da economia.
Na verdade, seria possível até questionar se esses rendimentos não deveriam ser mais altos, tendo em vista a possibilidade de o governo dos EUA, em algum momento, enfrentar dificuldades para se financiar em condições favoráveis.
Considerando seus enormes déficits fiscais, a necessidade de financiamento estrangeiro de um país que registra um gigantesco déficit em conta-corrente e a substituição dos detentores de longo prazo de seus títulos pelo financiamento por fundos de hedge, uma crise de financiamento é, no mínimo, concebível.
Nessa situação, parece provável alguma combinação de financiamento emergencial do Fed com repressão financeira.
Além disso, a afirmação de Trump de que os EUA são “o melhor crédito” do mundo não é verdadeira. O país tem a maior e, possivelmente, a mais forte economia. Mas a raiz da palavra “crédito” é o termo latino “credere”, que significa “acreditar”.
É extraordinário que os investidores continuem confiando na dívida pública de um país capaz de eleger um homem tão radicalmente indigno de confiança quanto Trump —duas vezes.
Considerando que suas políticas, sobretudo as fiscais, são tão imprudentes e que outras, especialmente as tarifárias, violam tantas regras, a confiança no governo dos EUA é notável. Mas, se sua exigência de uma taxa básica de 1% —ou 2% negativos em termos reais— fosse atendida, isso certamente provocaria uma greve de credores.
A tarefa do Fed é manter a inflação sob controle, independentemente da pressão política e dos argumentos absurdos de um presidente desesperado. Enquanto isso, assistimos a uma batalha não apenas entre o Fed e Trump, mas também entre uma economia fundamentalmente forte e um governo irresponsável.
O desfecho desse embate é uma das questões mais importantes de nossa era.
noticia por : UOL